
20+
שנות ותק של משרד ייעוץ המס
מגיע לך פטור ממס על חלק מהקצבה. הבקשה לקיבוע זכויות היא המקום שבו מחליטים איך מנצלים אותו — בקצבה החודשית, במשיכה חד-פעמית, או בשילוב. יועצת מס מוסמכת לצד מתכננים פיננסיים בעלי רישיון עוברים איתך על התיק, בונים את התמהיל שמתאים לך, ומטפלים בכל ההגשה מול פקיד השומה.
משאירים פרטים, ואנחנו חוזרים לשיחה קצרה שבה נבין אם ואיך התהליך רלוונטי לך. בלי עלות ובלי התחייבות.
אבי פרש מהעבודה, התחיל לקבל קצבה חודשית, וראה שיורדים ממנה סכומים גדולים למס. הוא הניח שככה זה עובד ושאין מה לעשות. כשהגיע אלינו עברנו על התיק, ביצענו עבורו קיבוע זכויות, ובמקביל בדקנו את שנות המס שאחורה.
זאת ההחלטה שאבי קיבל פעם אחת, והיא ממשיכה לעבוד בשבילו כל חודש מחדש. אצל כל אחד המספרים שונים — הם תלויים בגובה הקצבה, בצבירה ובנתונים האישיים. בדיוק בשביל זה קיימת שיחת ההתאמה הראשונה, שבה בודקים מה המצב אצלך.
סיפור לקוח אמיתי מהמשרד. הפרטים המזהים והשם שונו לשמירה על פרטיותו. התוצאה משתנה מאדם לאדם ותלויה בנתוני התיק — אין כאן הבטחה להחזר או לסכום.
לא אפליקציה ולא מוקד אנונימי. שלושה בעלי מקצוע שאפשר לדבר איתם.
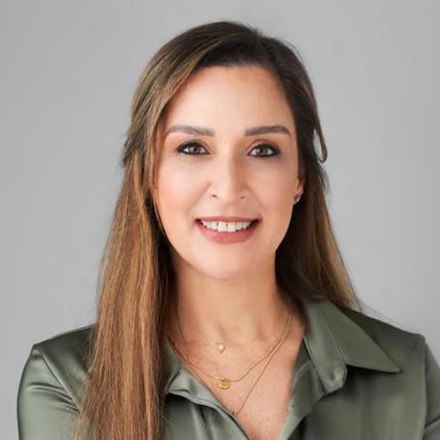
משרד אורית זיצר – ייעוץ מס פועל למעלה מ-20 שנה ומלווה מאות עוסקים פטורים ומורשים מכל רחבי הארץ. עבודה שוטפת מול מס הכנסה, מע״מ וביטוח לאומי, בגישה של הסבר בשפה פשוטה וליווי צמוד.
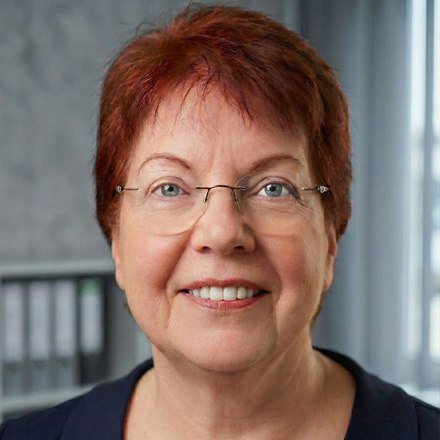
מתמחה בביטוח פנסיוני וליווי פרישה. פועלת בענף הביטוח משנת 2004 ובעלת רישיון סוכן ביטוח משנת 2011. מביאה את הזווית של תזרים ההכנסה בשנים שאחרי הפרישה.
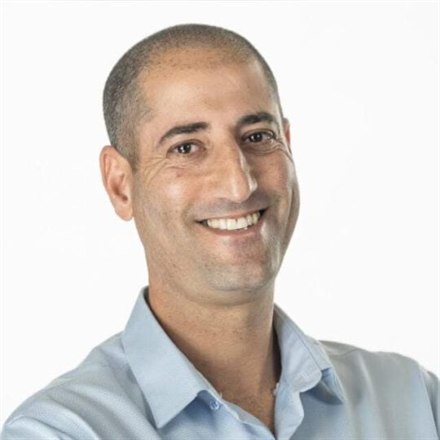
למעלה מ-16 שנות ניסיון בשוק ההון, כולל חדר עסקאות מט״ח. מלווה תכנון פרישה, קיבוע זכויות ותיאום בין בני זוג, מתוך ראייה של כלל הנכסים — קופות גמל, קרנות השתלמות ותיקי השקעות.
פעם בחודש יועצת המס והיועץ הפנסיוני שלנו מסבירים בזום, ב-90 דקות, את ההחלטות של שנת הפרישה: קצבה או הון, פיצויים, קיבוע זכויות וטופס 161ד. בלי מכירה, עם שאלות ותשובות.
אם אחד מהמשפטים הבאים מתאר אותך, שווה שנדבר. אין צורך במסמכים לשיחה הראשונה.
קיבוע זכויות הוא בקשה שמגישים לפקיד השומה כדי לקבוע איך ינוצל הפטור ממס שמגיע לך על הקצבה.
החוק בישראל פוטר ממס חלק מהקצבה החודשית של מי שהגיע לגיל הזכאות. הבקשה לקיבוע זכויות, שמוגשת בטופס 161ד, היא המקום שבו מחליטים איך "לפרוס" את הפטור הזה: להוריד את המס על הקצבה שתקבל/י כל חודש, למשוך סכום חד-פעמי בפטור, או לשלב בין השניים.
החישוב מושפע גם מכספי פיצויים פטורים שנמשכו לאורך 32 שנות העבודה האחרונות — ולכן שתי משפחות עם קצבה זהה יכולות להגיע לתוצאות שונות לגמרי.
הפטור שנקבע בבקשה משפיע על המס שתשלם/י על הקצבה מדי חודש, לאורך שנים קדימה. אפשרויות התיקון בדיעבד מוגבלות מאוד.
התמהיל הנכון תלוי בגובה הקצבה, בהכנסות נוספות, בפיצויים שנמשכו בעבר ובמה שמתוכנן בשנים הקרובות. זו החלטה אישית, לא נוסחה.
טפסי 161 ממעסיקים, אישורי פקיד שומה, נתוני צבירה בקופות — כדי לחשב נכון צריך לאסוף הכל. את החלק הזה אנחנו עושים במקומך.
בבקשה לקיבוע זכויות בוחרים בין שלוש אפשרויות. זו הבחירה שאנחנו עוזרים לקבל.
מפנים את הפטור כולו להקטנת המס שמנוכה מהקצבה מדי חודש.
ממירים חלק מהפטור לסכום הוני שנמשך בפעם אחת, בפטור ממס.
מחלקים את הפטור בין הקצבה החודשית לבין משיכה הונית.
| מה זה | הערך ב-2026 | מה זה אומר בפועל |
|---|---|---|
| תקרת הקצבה המזכה | 9,430 ₪ לחודש | הסכום החודשי שממנו נגזר הפטור. קצבה גבוהה מזה — החלק שמעל אינו מזכה בפטור. |
| שיעור הפטור | 57.5% | החלק מהתקרה שפטור ממס. השיעור עלה בהדרגה בשנים האחרונות. |
| הפטור החודשי המרבי | 5,422 ₪ לחודש | הסכום המרבי מהקצבה החודשית שיכול להיות פטור ממס — לפני קיזוזים אישיים. |
| תקרת ההון הפטורה להיוון | 976,005 ₪ | הסכום החד-פעמי המרבי שניתן למשוך בפטור, במקום לנצל את הפטור החודשי. |
| גיל הזכאות | גברים 67 · נשים 62–65 לפי שנת הלידה | גיל הפרישה לנשים עולה בהדרגה לפי שנת לידה. הפטור נפתח בגיל הזכאות ולאחר תחילת קבלת הקצבה. |
הסכומים מתעדכנים מדי שנה ומוצגים כאן לצורך הסבר כללי בלבד. הפטור בפועל מחושב אישית, ומושפע בין השאר מכספי פיצויים פטורים שנמשכו בעבר. אין באמור ייעוץ מס אישי או המלצה לפעולה — לכל תיק נדרש חישוב פרטני.
המחשבון עובד לפי הנוסחה הרשמית שבמדריך של רשות המסים לטופס 161ד, עם נתוני 2026. זו הערכה ראשונית — את המספרים האמיתיים שלך בודקים מול טפסי ה-161 והתלושים.
הערכה מהירה לפי הנוסחה הרשמית של רשות המסים (טופס 161ד). לוקח פחות מדקה.
| סל הפטור לשנת 2026 (9,430 ₪ × 57.5% × 180) | |
| קיזוז בגלל מענקי פרישה פטורים (× 1.35) | |
| היוון בפטור | |
| יתרת סל הפטור | |
| פטור חודשי מרבי (יתרה ÷ 180) | |
| הקצבה שלך בחודש | |
| מתוכה פטורה ממס |
זו הערכה. הצוות שלנו יבדוק את המספרים האמיתיים שלך — ויגיד לך מראש אם קיבוע זכויות כדאי לך.
לשיחת התאמה ללא עלות שליחת התוצאה בוואטסאפהמחשבון מבוסס על נתוני שנת המס 2026 ועל הנוסחה שבמדריך הרשמי של רשות המסים למילוי טופס 161ד. זו הערכה בלבד ולא ייעוץ מס: הוא לא כולל הצמדה של המענקים למדד, מענקים שלא נספרים לפי החוק (למשל מענקים מלפני 14.5.2012 ששולמו יותר מ-15 שנה לפני תחילת הקצבה, או מענקים לגמלאי צה"ל, משטרה ושב"ס לפי חוקי הגמלאות), את הגדלות הפטור של 2027–2028, ואת המס בפועל, שתלוי גם במדרגות המס ובנקודות הזיכוי שלך. הפטור חל רק מגיל הזכאות (המאוחר מבין גיל הפרישה לתחילת הקצבה).
הטעות הנפוצה ביותר שאני פוגשת היא לא בחירה שגויה — אלא לא לבחור בכלל. אנשים מקבלים קצבה שנים בלי שהגישו בקשה, ומשלמים כל חודש מס שאפשר היה לחסוך. הבדיקה עצמה לוקחת שיחה אחת.
ארבעה שלבים. הרוב על השולחן שלנו — מכם נדרשים בעיקר מסמכים וחתימה.
שיחה קצרה שבה נבין את התמונה: מתי פרשת, מאיזה גופים מגיעה קצבה, האם נמשכו פיצויים בעבר. בסופה תדע/י אם התהליך רלוונטי לך בכלל.
מה נדרש ממך: עשר דקות שיחהאוספים צבירות בקופות, תלושי שכר ופנסיה, היסטוריה תעסוקתית וטפסי 161 מכל מעסיק, ומסמכים על פיצויים פטורים שהתקבלו בעבר. מחשבים את היקף הפטור ובוחנים את החלופות.
בסוף השלב הזה מציגים לך בכתב את הכדאיות — כמה צפוי החיסכון מול עלות הטיפול. אם זה לא משתלם, אומרים את זה ולא ממשיכים.
מה נדרש ממך: להעביר מסמכים, ואנחנו מנחים בדיוק אילויושבים על החלופות — כמה פטור לקצבה החודשית, כמה למשיכה הונית — מול המטרות האמיתיות שלך לשנים הקרובות. הצד הפיננסי מביא את הזווית של תזרים ההכנסה וכלל הנכסים, יועצת המס את ההשלכות מול הרשות.
מה נדרש ממך: לבחור, עם כל המידע לפניךמכינים ומגישים את המסמכים לפקיד השומה הרלוונטי ומנהלים את המעקב — לעיתים נדרשים כמה סבבים עד האישור הנכון. בסיום מעבירים לך את חבילת האישורים: מכתבים לגופים המשלמים על שיעור הניכוי החדש, אישורים לקופות הגמל, אישור פריסת מס ועוד.
מה נדרש ממך: כלום. זה עלינובמקביל לקיבוע הזכויות אנחנו בודקים זכאות להחזרי מס עד 6 שנים אחורה. שנת הפרישה היא כמעט תמיד שנה חלקית — ובשנים כאלה נוצר פעמים רבות ניכוי מס עודף שאפשר לדרוש בחזרה. בנוסף נבדקים תיאום מס בין גופים משלמים והתחשבנות על פיצויים ממעסיקים קודמים שלא טופלו בזמנו.
בפועל, אצל חלק מהלקוחות ההחזרים מכסים את עלות הטיפול כולה ונשאר עודף. אין כאן הבטחה — יש בדיקה.
משלמים על הטיפול המלא רק אחרי שהצגנו בכתב שהחיסכון הצפוי גבוה מהעלות. אין כדאיות — אין המשך.
מתכננים פיננסיים בעלי רישיון פנסיוני לאסטרטגיה, ויועצת מס מוסמכת לביצוע מול רשות המסים. לא צריך לרוץ בין משרדים.
תעריף אטרקטיבי במיוחד. המחיר נאמר לך מראש בשיחה הראשונה, בלי הפתעות ובלי אותיות קטנות.
את/ה לא מתעסק/ת עם פקיד השומה. יועצת המס מנהלת את התיק עד קבלת האישור הסופי, ומעדכנת בדרך.
לכל מצב יש שאלות משלו. בחר/י את המדריך שמתאים לך.
לא עשית קיבוע זכויות? אפשר גם רטרואקטיבית ←
וגם פורשי צה"ל ופנסיה תקציבית — מה שונה ←
גיל הפרישה שלך לפי שנת הלידה ←
האם יש מס על קצבת שאירים ←
טופס 161: מה בוחרים ומה זה עושה לפנסיה ←
רצף קצבה או משיכה — מה ההבדל ←
היוון קצבה: כמה אפשר למשוך בפטור ←
מדריך לבנים ולבנות של פורשים ←
כל השאלות והתשובות על קיבוע זכויות · טופס 161ד · מחשבון 2026
מי שהגיע לגיל הזכאות והחל לקבל קצבה מזכה מהחיסכון הפנסיוני. גיל הפרישה לגברים הוא 67, ולנשים בין 62 ל-65 לפי שנת הלידה (ילידות 1959 ומטה — 62; ילידות 1970 ואילך — 65). גיל הזכאות לקיבוע הוא המאוחר מבין גיל הפרישה לבין תחילת קבלת הקצבה המזכה. גם מי שכבר מקבל קצבה כמה שנים ולא הגיש בקשה יכול לבדוק את זכאותו.
הבקשה מוגשת בטופס 161ד ואינה מוגבלת ל"חלון" קצר — אפשר להגיש גם שנים לאחר תחילת קבלת הקצבה. יחד עם זאת, כל חודש שעובר בלי בקשה הוא חודש שבו המס על הקצבה מנוכה בלי הפטור, ואת המס שנוכה בלי הפטור אפשר לבקש בחזרה רק עד 6 שנים אחורה — ולכן בכל 31 בדצמבר נסגרת שנה שלמה של זכאות.
משיכת פיצויים פטורים לאורך 32 שנות העבודה האחרונות מקטינה את הפטור שיעמוד לרשותך בפרישה. זה לא אומר שאין מה לעשות — זה אומר שהחישוב מורכב יותר ושהתמהיל הנכון עשוי להיות שונה. זו בדיוק אחת הסיבות שאנחנו אוספים את טפסי 161 מכל המעסיקים לפני שממליצים על משהו.
אפשרות התיקון בדיעבד מוגבלת מאוד, ולכן אנחנו משקיעים את רוב העבודה בשלב הניתוח — לפני שמגישים משהו. זו הסיבה שאנחנו לא ממהרים להגיש טופס בשיחה הראשונה.
יש לנו הטבה מיוחדת של החזר מס בתעריף אטרקטיבי במיוחד. המחיר נאמר לך מראש בשיחה, לפני שמתחילים — קבוע וברור, בלי הפתעות. יותר מזה: אנחנו מתחייבים בכתב שתשלם/י על הטיפול המלא רק לאחר שהצגנו את הכדאיות — כלומר שהחיסכון הצפוי גבוה מעלות השירות. אם התהליך לא משתלם עבורך, נגיד את זה.
שלב איסוף המסמכים והניתוח תלוי בעיקר בקצב שבו מתקבלים המסמכים מהגופים והמעסיקים. שלב ההגשה מול פקיד השומה יכול לדרוש כמה סבבים עד קבלת האישור הנכון. לא נבטיח תאריך שאיננו שולטים בו — אבל נעדכן אותך בכל שלב איפה הדברים עומדים.
בהחלט, וזה קורה אצלנו הרבה. הרבה פעמים דווקא הילדים הם אלה ששמים לב שההורה לא הגיש בקשה. אפשר להתחיל בשיחה איתך, ובהמשך נצטרך את ההורה עצמו לחתימות ולייפוי כוח.
לא. רוב התהליך מתנהל בטלפון, בוואטסאפ ובמייל, וההגשה מתבצעת מול פקיד השומה הרלוונטי לכתובת שלך — לא לכתובת שלנו. המשרד נמצא מעל רמי לוי באזור התעשייה שילת, ליד מודיעין, ופתוח לפגישות למי שמעדיף/ה.
עודכן לאחרונה: אוקטובר 2026
טופס 161 ממלאים כשעוזבים עבודה: המעסיק מדווח על הכספים, ואת/ה בוחר/ת מה לעשות בפיצויים — רצף קצבה, רצף פיצויים, מענק פטור ממס או מענק חייב. טופס 161ד מגישים מגיל הזכאות, כשמתחילים לקבל קצבה מזכה, ובו מבקשים את הפטור על הקצבה (קיבוע זכויות). הבחירות בטופס 161 משפיעות על הפטור שיישאר לך בטופס 161ד. טופס 161 — המדריך המלא · טופס 161ד — המדריך המלא
לפי המדריך הרשמי של רשות המסים, סל הפטור לשנת 2026 הוא 976,005 ₪. מענקי פרישה פטורים שקיבלת ב-32 השנים שלפני גיל הזכאות מקטינים אותו פי 1.35 מהסכום (ורק מהחלק הבסיסי של הפטור), וכל היוון בפטור יורד ממנו שקל מול שקל. את היתרה מחלקים ב-180, וזה הפטור החודשי. לחישוב במחשבון
חתימה על טופס 161ח (או 161מ) לא מונעת הגשה מאוחרת של טופס 161ד, אבל ההצהרה שבה על כלל 90 הימים מחייבת: אחרי 90 יום מהיום שקיבלת לראשונה פטור על הקצבה, ההחלטה על היוון בפטור ממס ננעלת. לכן כדאי להחליט על היוון לפני שחותמים. אפשר לשנות קיבוע זכויות אחרי שהגשת?
הבקשה מטופלת ברשות המסים, והמענה נשלח בדואר: "אישור קיבוע זכויות", שבו נקבע שיעור הפטור מתקרת הקצבה המזכה. את האישור מוסרים למשלם הקצבה (ואם יש כמה משלמים — לכל אחד), ואז בודקים בתלוש שהשיעור תואם ושהמס המנוכה אכן ירד. מה קורה אחרי שמגישים טופס 161ד
השיחה הראשונה היא בירור, לא מכירה. נשאל כמה שאלות, נסביר מה רלוונטי לך ומה לא, ואם נראה שאין כאן כדאיות — נאמר את זה בפה מלא.
משאירים שם וטלפון, ואנחנו מתקשרים בשעות הפעילות הקרובות.
האמור בעמוד זה הוא מידע כללי בלבד ואינו מהווה ייעוץ מס, ייעוץ פנסיוני או תחליף לבדיקה אישית. אין באמור הבטחה לתוצאה כלשהי.

אנחנו משתמשים בעוגיות כדי לאפשר תפקוד בסיסי ולבצע פונקציות מסוימות. כאן ניתן לנהל כל קטגוריה.
